
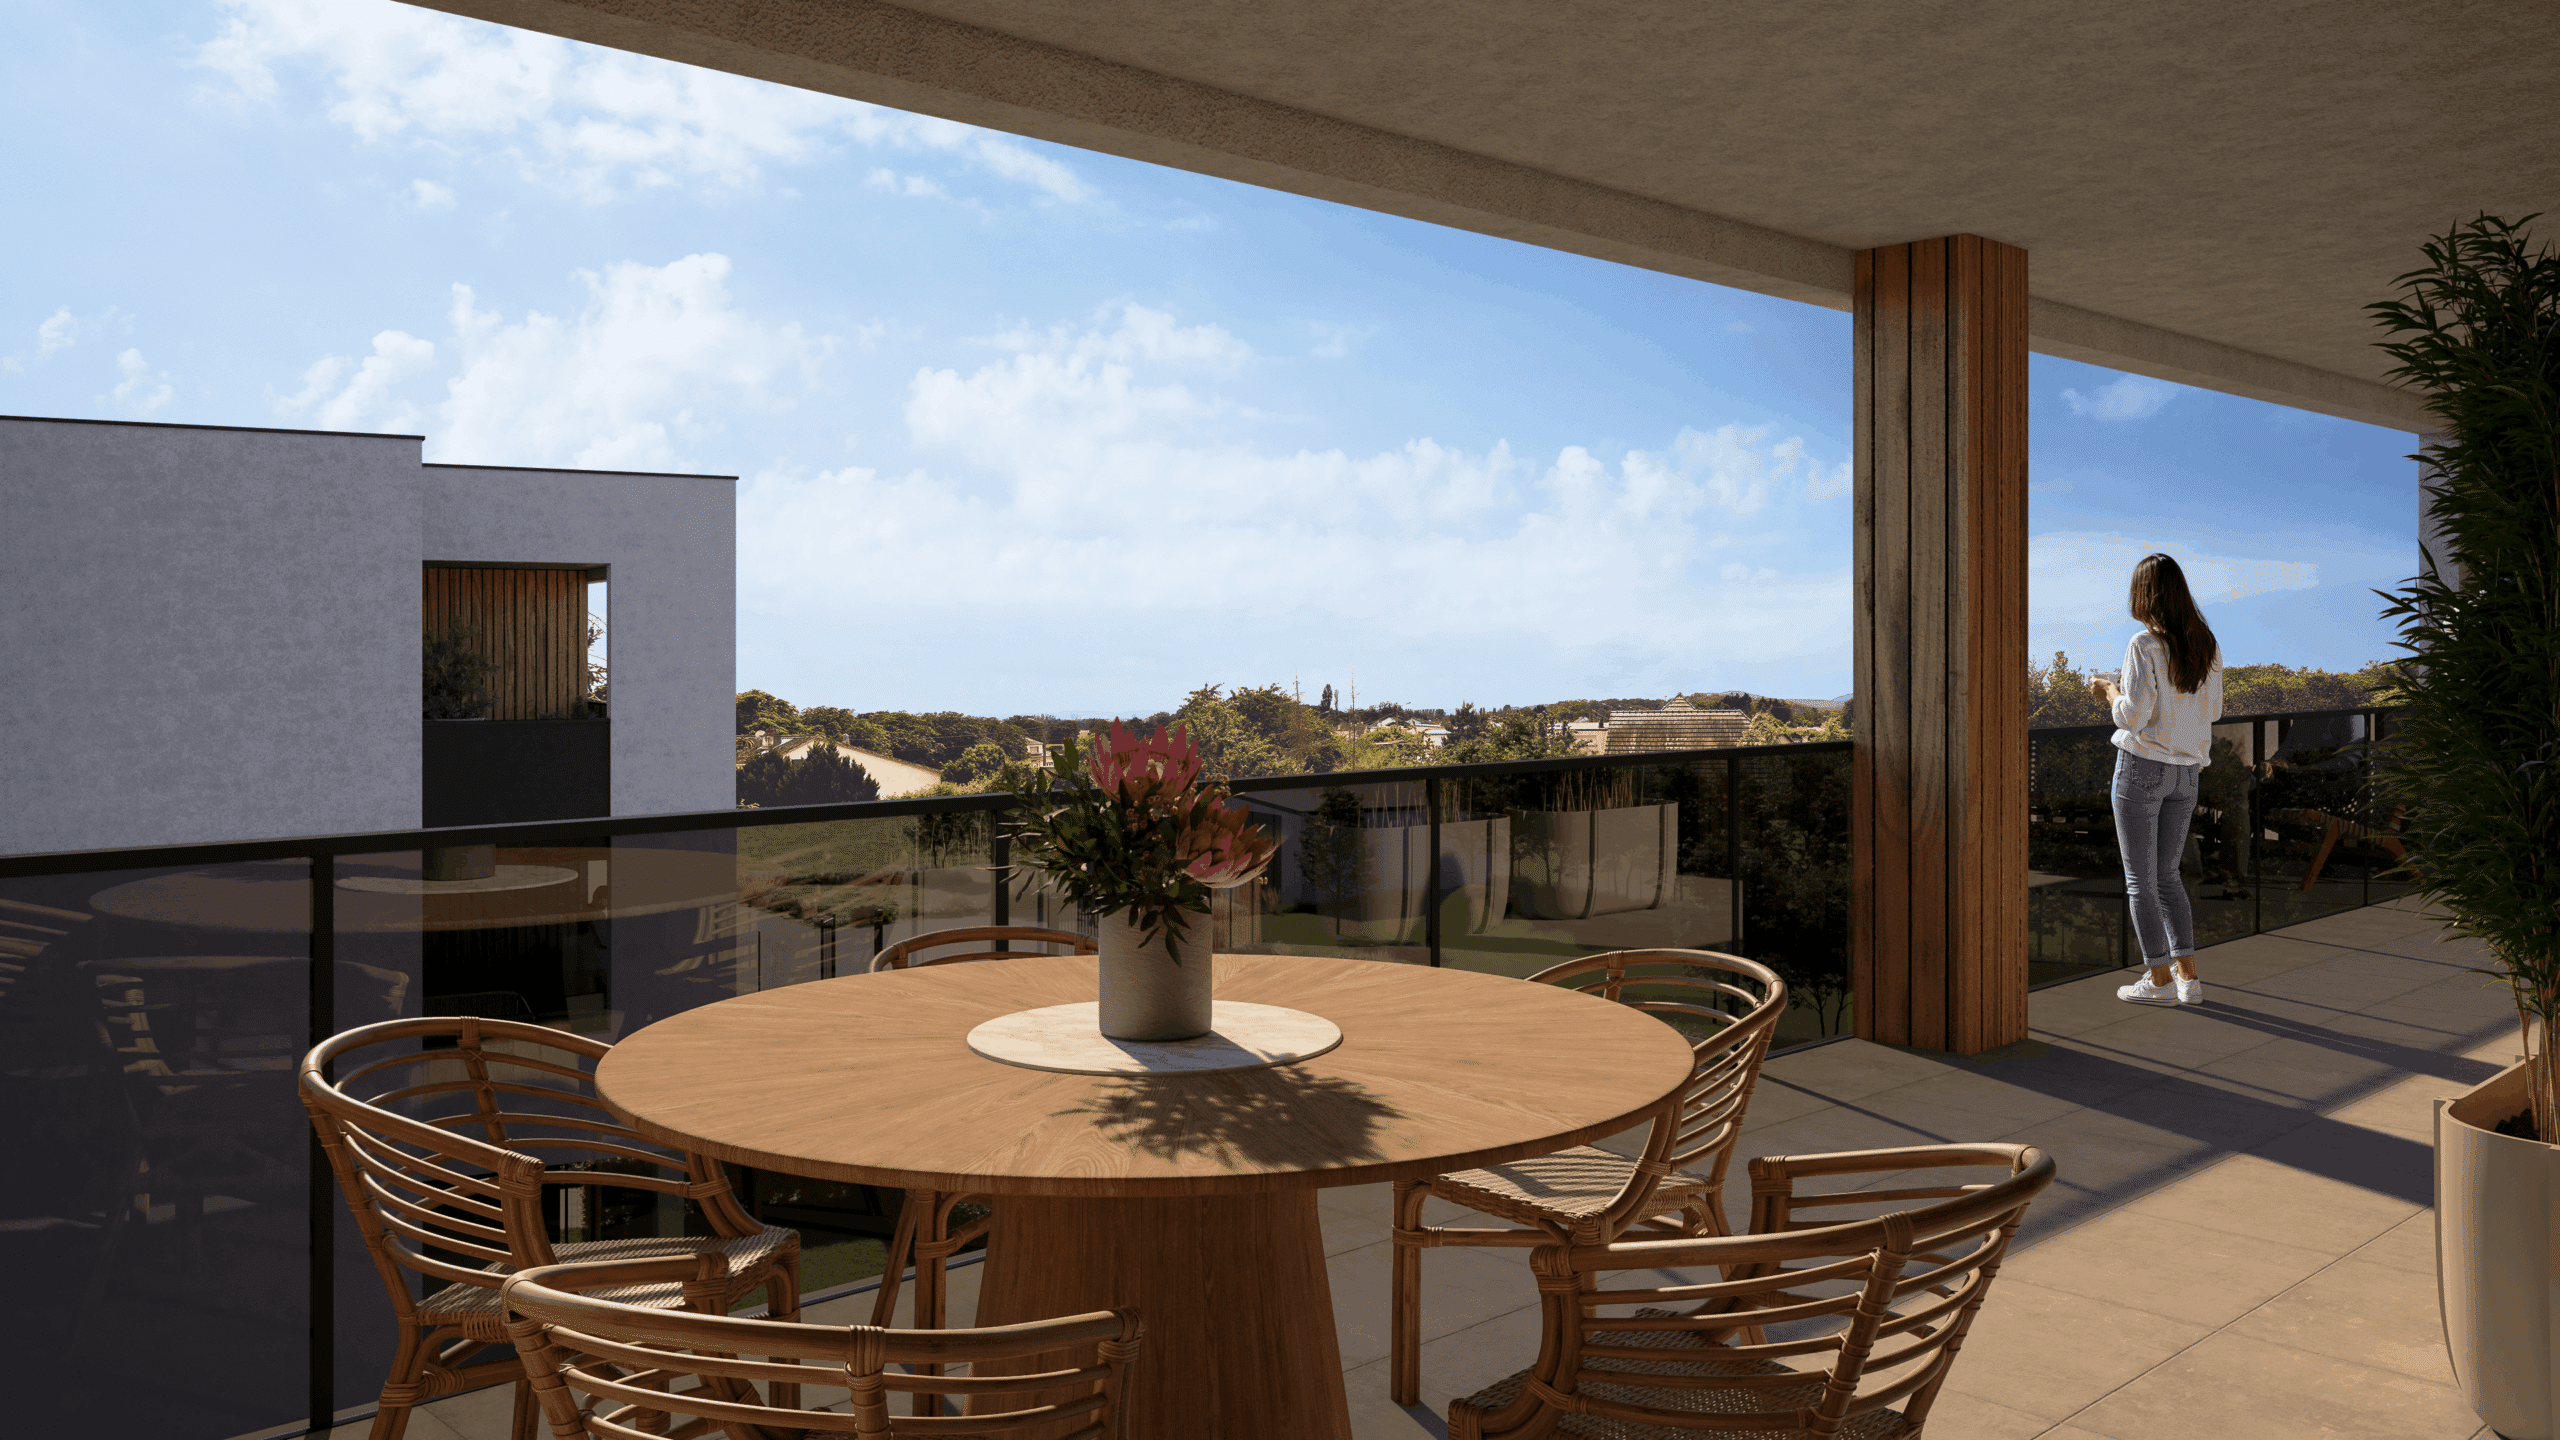
Votre premier achat immobilier
Soutenu par le Prêt à Taux Zéro !
Depuis le 1er avril 2025, le Prêt à Taux Zéro est à nouveau accessible pour l’achat d’appartements neufs sur l’ensemble du territoire français, sous réserve des conditions d’éligibilité.
Le Prêt à Taux Zéro (PTZ) est un prêt aidé par l’État permettant de financer une partie de l’achat de votre résidence principale sans payer d’intérêts. Il vient compléter votre prêt immobilier principal.
Exemples concrets de financement
Votre T2*
À partir de
797 €/mois
Célibataire, sans enfant
Exemple de l’appartement n°A03
**Echéance sur 25 ans, hors assurance
Votre T3*
À partir de
1186 €/mois
Couple, avec 1 enfant
Exemple de l’appartement n°B21
**Echéance sur 25 ans, hors assurance
Concrétisez votre projet
Tout savoir sur le Prêt à Taux Zéro
- Primo-accédants (ne pas avoir été propriétaire de sa résidence principale au cours des 2 dernières années)
- Achat d’un logement neuf destiné à devenir votre résidence principale
- Sous conditions de ressources
- Accordé par une banque partenaire de l’État
- 0 € d’intérêts sur la part financée par le PTZ
- Réduit le coût global de votre crédit
- Diminue vos mensualités de remboursement
- Possibilité d’un différé de remboursement selon vos revenus
- Financement pouvant atteindre une part importante du projet selon votre profil
Donations familiales : un avantage fiscal pour acheter dans le neuf – jusqu’au 31 Décembre 2026
Jusqu’à 300 000 € transmis en franchise de droits
Sous réserve du respect de l’ensemble des conditions prévues par l’article 790 A bis du CGI.
100 000 €
maximum par donateur
à un même bénéficiaire
300 000 €
maximum cumulé
par bénéficiaire
Exemple de financement : 280 000 €
- Parent 1
- 100 000 €
- Parent 2
- 100 000 €
- Grand-parent
- 100 000 €
- Total pouvant relever de l’exonération
- 300 000 €
Exemple : acquisition d’un appartement Lumina de 280 000 €
Illustration hors frais annexes et stationnement – à adapter à la situation personnelle de l’acquéreur.
| Origine du don | Montant | Traitement potentiel |
|---|---|---|
| Parent 1 | 100 000 € | Exonéré* |
| Parent 2 | 100 000 € | Exonéré* |
| Grand-parent | 80 000 € | Exonéré* |
| Total | 280 000 € | Exonéré* |
* Sous réserve du respect de toutes les conditions légales et de la justification de l’affectation des fonds.
Avantage possible : 280 000 € transmis sans droits de donation au titre de ce dispositif
Le bénéficiaire peut compléter le prix par son apport personnel et/ou un emprunt.
Important
Note informative à jour au 24 septembre 2026. Avant toute donation, faire valider le montage, les formalités déclaratives et le calendrier par le notaire ou le conseil fiscal de l’acquéreur.
Références : CGI, art. 790 A bis – BOFiP BOI-ENR-DMTG-20-20-20, § 730 et suivants.
Un avantage fiscal pour acheter dans le neuf
Une exonération temporaire de droits de donation peut financer l’acquisition d’un logement neuf ou en VEFA.
Tout savoir sur les donations familiales
L’article 790 A bis du CGI prévoit une exonération temporaire de droits de mutation à titre gratuit (DMTG) pour certains dons de sommes d’argent affectés à l’acquisition d’un logement neuf ou en VEFA.
Qui peut recevoir le don ?
- un enfant, un petit-enfant ou un arrière-petit-enfant ;
- à défaut d’une telle descendance, un neveu ou une nièce.
Période du dispositif
Dons versés entre le 15 février 2025 et le 31 décembre 2026.
- Le don porte sur une somme d’argent transmise en pleine propriété.
- La somme est affectée à l’acquisition au plus tard le dernier jour du 6e mois suivant le versement.
- Le logement est conservé pendant 5 ans comme résidence principale du bénéficiaire ou loué à titre de résidence principale.
- En cas de location, le bail ne peut pas être conclu avec un membre du foyer fiscal du bénéficiaire.
Comment appliquer ce dispositif à une acquisition Lumina ?
Le dispositif peut concerner une résidence principale comme un investissement locatif, sous conditions.
Conseils pour le programme Lumina
- Déterminer avec le notaire le ou les donateurs, les montants et l’éligibilité.
- Recevoir le don avant l’acte d’acquisition et conserver la preuve du versement.
- Déclarer le don selon les formalités applicables.
- Signer l’acte authentique d’acquisition en VEFA dans le délai de 6 mois.
- Respecter pendant 5 ans l’affectation du logement en résidence principale, personnelle ou locative.
- La location peut être nue ou meublée si le logement constitue la résidence principale du locataire.
- Le logement ne peut pas être utilisé comme résidence secondaire ni rester inoccupé pendant la période de 5 ans.
- L’exonération est limitée aux sommes effectivement affectées à l’acquisition éligible.
- La fraction non couverte peut, le cas échéant, relever des abattements ou exonérations de droit commun, sous leurs conditions propres.
- Les garages et emplacements de stationnement ne constituent pas, à eux seuls, une habitation principale.
Ce dispositif est cumulable avec l’abattement de droit commun de l’article 779 I du CGI. C’est le dispositif classique des donations en ligne directe. Il est indépendant de l’article 790 A bis.
Précisions sur l’abattement de l’article 779 I du CGI :
- Montant : 100 000 € par parent et par enfant. Deux parents peuvent donc transmettre 200 000 € à un enfant sans droits.
- Bénéficiaires : parents vers enfants, dans les deux sens (un enfant peut aussi donner à son parent).
- Objet : tout type de bien (argent, immobilier, titres…). Il n’y a aucune condition d’utilisation des fonds.
- Renouvellement : tous les 15 ans. Les donations de moins de 15 ans sont « rappelées » et consomment l’abattement.
Concrétisez votre projet
Actualités et conseils immobiliers
 Spécial achat en couple
Acheter en 2026. Pourquoi attendre peut coûter plus cher ?
Vous payez un loyer chaque mois et vous attendez que « le marché se calme ». Les chiffres…
Lire l’article Spécial achat entreprise
Quand le logement devient un levier de recrutement
Au Luxembourg, vos employés rencontrent des difficultés pour se loger : peu d’offre, des prix élevés, et des…
Lire l’article